

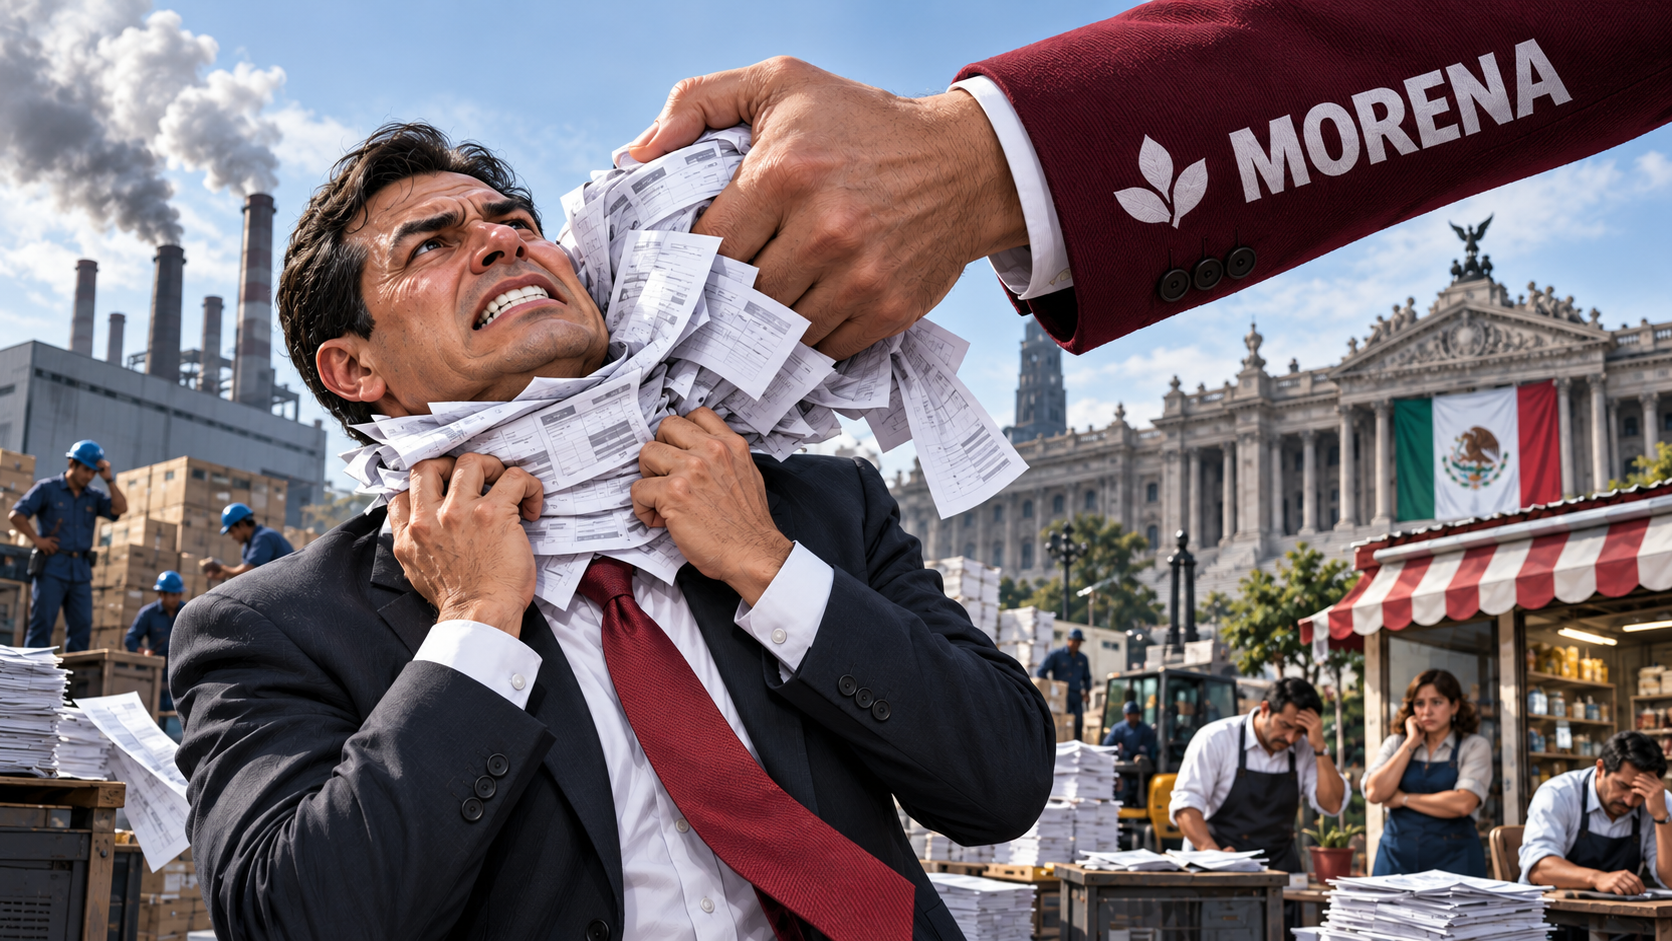
La reforma al ISR avanzó en la Comisión de Hacienda y ahora irá al pleno de San Lázaro. El Ejecutivo sostiene que busca combatir a las empresas factureras; representantes empresariales y especialistas advierten que los cambios podrían frenar inversiones, reducir liquidez y complicar el crecimiento de compañías que sí operan dentro de la ley.
La Comisión de Hacienda de la Cámara de Diputados aprobó el dictamen que limita las deducciones fiscales de empresas con ingresos anuales superiores a 50 millones de pesos. La propuesta establece que estas no podrán deducir más del 96.7% de sus ingresos acumulables; para las empresas que deducen menos, el límite sería de 99%.
El cambio también restringe la amortización de pérdidas fiscales: las compañías solo podrían aplicarlas hasta por 50% de su utilidad fiscal en cada ejercicio. Aunque el plazo para utilizar esas pérdidas se ampliaría de 10 a 20 años, el límite podría elevar la carga fiscal de empresas que atraviesan periodos difíciles o necesitan reinvertir para recuperarse.
El dictamen incluye además restricciones a la deducción de intereses y establece un tope al estímulo fiscal por el uso de autopistas. En conjunto, las medidas reducen el margen de maniobra financiera de las empresas y podrían encarecer sus operaciones, justo cuando distintos sectores advierten sobre los efectos de los cambios fiscales previstos para 2027.
El gobierno defiende la reforma con el argumento de combatir la evasión y a las empresas que utilizan facturas falsas. Sin embargo, los límites propuestos también alcanzan a compañías que no recurren a esos esquemas. Empresarios, fiscalistas y representantes del sector financiero han advertido que las nuevas reglas pueden afectar el flujo de efectivo, la inversión y la expansión de negocios formales.
La iniciativa llega, además, en un contexto de menor participación del ISR en los ingresos federales. Entre enero y agosto de 2026, este impuesto representó 46.3% de la recaudación del gobierno, por debajo del 49% registrado en el mismo periodo de 2025. Ese retroceso plantea una pregunta de fondo: si la recaudación disminuye, ¿la respuesta debe ser limitar las herramientas fiscales de las empresas que producen, invierten y generan empleos?
El dictamen fue aprobado en la Comisión de Hacienda con 26 votos a favor y nueve en contra. Ahora corresponde al pleno de la Cámara de Diputados discutirlo y votarlo. Si se aprueba, los nuevos límites entrarían en vigor para el siguiente ejercicio fiscal.
La propuesta también amplía el acceso al Régimen Simplificado de Confianza (RESICO): el límite de ingresos para personas físicas subiría de 3.5 a 5 millones de pesos y, para personas morales, de 35 a 50 millones. La medida busca incorporar a más pequeños negocios, pero no elimina las preocupaciones sobre el impacto de los nuevos topes en empresas de mayor tamaño.